İlgili haberler
Dünya Altın Konseyi'nin raporuna göre, küresel altın talebi üçüncü çeyrekte yıllık bazda yüzde 1 gerileyerek 1.369 tona düştü.
AYTUN MEDYA Editörlüğü3 dk okuma
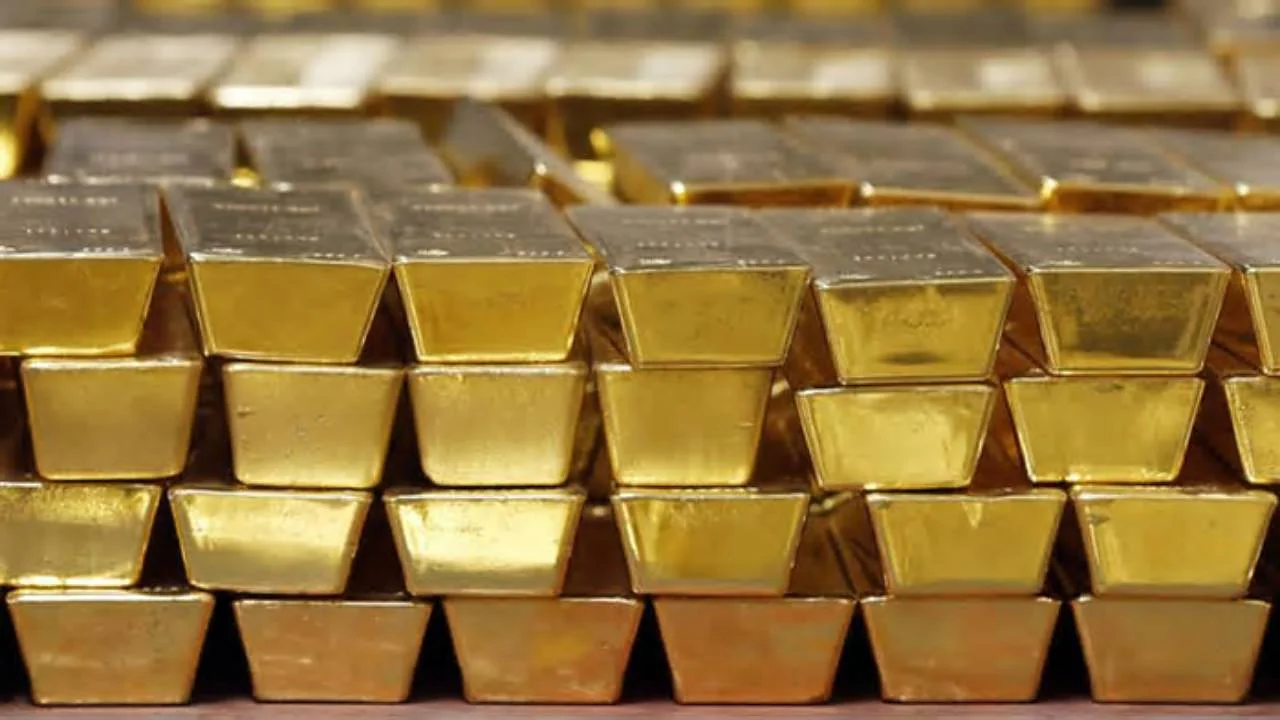
Dünya Altın Konseyi'nin raporuna göre, küresel altın talebi üçüncü çeyrekte yıllık bazda yüzde 1 gerileyerek 1.369 tona düştü. Altın fiyatlarındaki düşüşü alım fırsatı olarak değerlendiren merkez bankaları ise aynı dönemde alımlarını yüzde 42 artırarak 321,2 tona yükseltti. Küresel altın talebi, yılın üçüncü çeyreğinde geçen yılın aynı dönemine göre yüzde 1 azalarak 1369 tona geriledi. (Kaynak: Bloomberg HT)
Buna karşın merkez bankaları, altın fiyatlarındaki düşüşü alım fırsatı olarak değerlendirerek rezervlerini artırmayı sürdürdü. Dünya Altın Konseyi (WGC), 2026'nın üçüncü çeyreğine ilişkin "Küresel Altın Trendleri" raporunu yayımladı. Rapora göre, üçüncü çeyrekte altına dayalı borsa yatırım fonlarına (ETF) 211 tonluk giriş kaydedildi.
Yüksek tahvil getirileriTAHVİL & BONOEkonomi SözlüğüGösterge Tahvil FaiziHazine'nin ihraç ettiği ve ikincil piyasada en yüksek işlem hacmine sahip 2 veya 10 yıllık devlet iç borçlanma senedinin bileşik getirisidir.▲ Yükselirse: Piyasanın gelecekteki enflasyon ve faiz beklentisi yükselmiştir; mevcut tahvil fiyatları düşer.▼ Düşerse: Tahvillere talep artmıştır; orta-uzun vadeli enflasyon ve faiz beklentileri gerilemektedir., güçlü dolar ve jeopolitik gerilimlerdeki azalmaya rağmen mali endişeler, altın fonlarına yönelik talebi destekledi. Aynı dönemde mücevher amaçlı altın talebi, yıllık bazda yüzde 17 azalarak 313 tona geriledi. Böylece mücevher talebi, 2000 yılından bu yana en düşük üçüncü çeyrek seviyesine indi.
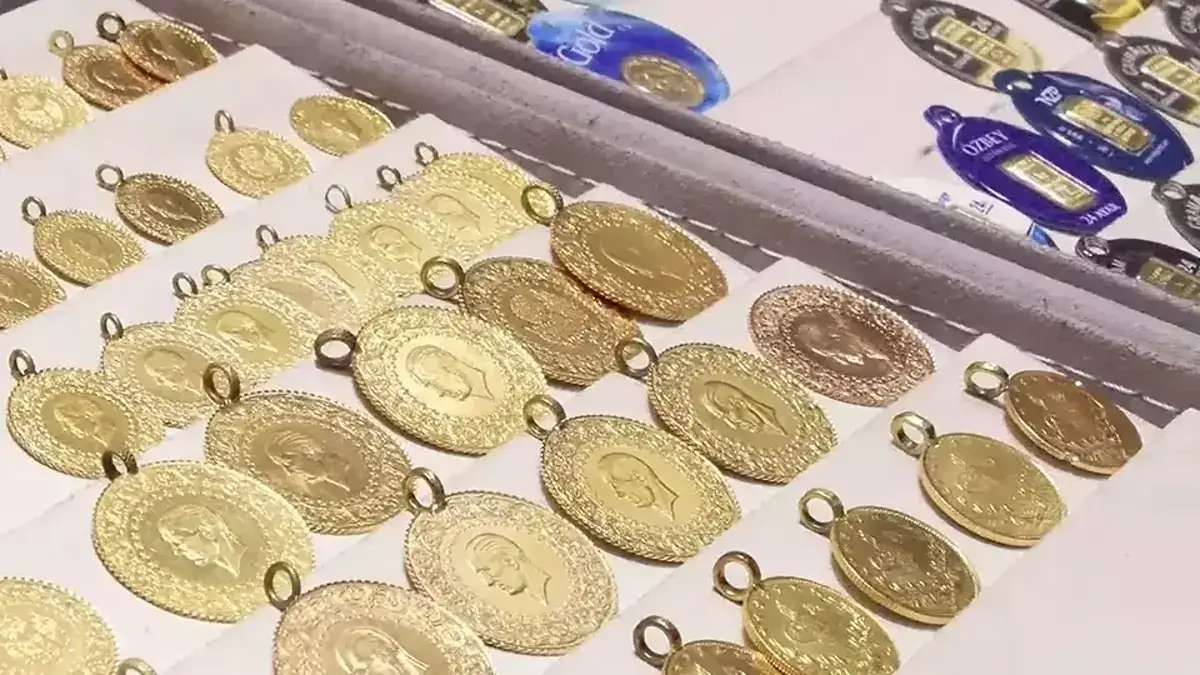
Tezgah üstü piyasalar hariç yatırım amaçlı altın talebi de geçen yılın aynı dönemine kıyasla yüzde 19 düşüşle 268 ton olarak gerçekleşti. Ocak ayında ons başına 5 bin 595 dolarla tarihi zirvesine ulaşan altın fiyatları, Orta Doğu'daki gelişmelerin petrol fiyatlarını yükseltmesi ve yüksek faiz beklentilerinin etkisiyle zirve seviyesinden yüzde 29 gerileyerek 3 bin 900 dolar civarına kadar düştü. Altın fiyatlarında yaşanan bu gerileme, rezervlerini güçlendirmek isteyen merkez bankalarının alımlarını hızlandırmasına zemin hazırladı. Merkez bankalarının altın alımları, üçüncü çeyrekte geçen yılın aynı dönemine göre yüzde 42 artarak 321,2 tona yükseldi.
Böylece alımlar, 227 ton olan son beş yıllık çeyreklik ortalamanın üzerine çıktı. Resmi verilere göre, üçüncü çeyrekte en fazla altın alımı yapan merkez bankaları arasında 63 tonla Çin ve 40 tonla Polonya ilk sıralarda yer aldı. Kazakistan ve Özbekistan merkez bankaları da rezervlerine 14'er ton altın ekledi.
Dünya Altın Konseyi, resmi kayıtlara yansımayan altın alımlarının ise yaklaşık 120 ton olduğunu tahmin etti. Son alımlarla birlikte merkez bankalarının dünya genelindeki yıllık net altın alımı 675 tona ulaştı. Konsey, üçüncü çeyrekteki güçlü performansın ardından 2026 yılına ilişkin merkez bankası altın talebi tahminini yukarı yönlü güncelledi. Buna göre, yıl genelindeki toplam alımların en az 2025'te kaydedilen 848 ton seviyesinde gerçekleşmesi bekleniyor.
Analistler, merkez bankalarının döviz rezervlerini çeşitlendirmek amacıyla altın varlıklarını artırma eğilimini koruduğunu belirtiyor. Ocak ayında ons başına 5 bin 595 doların üzerine çıkarak tarihi zirvesini gören altın fiyatlarında yaşanan sert düşüşün, kurumsal yatırımcılar açısından alım fırsatı oluşturduğu ifade ediliyor. Uzmanlar, merkez bankalarının altın piyasasında "fiyat hassasiyeti yüksek" alıcılar olarak hareket ettiğine dikkati çekiyor.
Buna göre, fiyatların gerilediği dönemlerde rezervleri genişletmek amacıyla alım hacimleri artırılabiliyor. Merkez bankalarının altın alım stratejilerine ilişkin temel kararlar üst yönetimler tarafından alınırken, işlemler döviz portföylerinin günlük yönetiminden sorumlu profesyonel ekipler tarafından yürütülüyor. Analistler, satın alınan altının ortalama maliyetinin düzenli olarak takip edildiğini ve bu nedenle fiyatların düşük seyrettiği dönemlerde alımların hızlanabildiğini belirtiyor.
Dünya Altın Konseyi'nin raporunda, merkez bankalarının gerçekleştirdiği altın alımlarının tamamının kamuoyuna açıklanmadığına da işaret edildi. Geçmişte Çin ve Rusya gibi büyük alıcıların resmi bildirimde bulunmadan altın rezervlerini artırdığı hatırlatılan raporda, üçüncü çeyrekteki toplam alımların yaklaşık yüzde 37'sinin açıklanmayan "gizli" işlemlerden oluştuğu tahmin edildi. Öte yandan, altına dayalı ETF'lere yönelik talep beklentilerin üzerinde gerçekleşirken, fiziki altın yatırımlarında yavaşlama görüldü.
Konsey, külçe ve sikke altın talebinin görece dirençli kalmasına rağmen 2026'nın ikinci yarısında belirgin şekilde ivme kaybettiğini bildirdi. Londra Külçe Piyasası Birliği'nin (LBMA) verilerine göre, altının ons fiyatı üçüncü çeyrekte ortalama 4 bin 262,2 dolar seviyesinde gerçekleşti. Böylece altının ortalama ons fiyatı, geçen yılın aynı dönemine göre yüzde 23 artış kaydetti.
Bu haber, bir kaynakta yayımlanan bilgilerin atıfla derlenmesiyle otomatik hazırlanmıştır: Bloomberg HT. Ayrıntılar için kaynaklara bakınız.
İnteraktif Hesaplama · Kişisel Makro Etki Simülatörü
Kendi bütçe veya işletme büyüklüğünüzü seçerek makroekonomik değişimlerin aylık/yıllık matematiksel yansımasını simüle edin.
%44.3
Gıda/kira ağırlığınıza (%60) göre düzeltilmiş oran
₺64.934 / ay
Aylık fark: +₺19.934
+₺239.209
12 aylık toplam satın alma gücü farkı
* Bu simülasyon yalnızca finansal okuryazarlık ve makroekonomik etki analizi amaçlıdır; SPK mevzuatı kapsamında yatırım veya kredi tavsiyesi niteliği taşımaz.
Nedensellik & Yayılım Zinciri · Ekonomik Dalga Haritası
Bir ekonomik kararın veya verinin piyasalara, sektörlere ve hanehalkına hangi sırayla yayıldığını görmek için dalga halkalarına tıklayın.
Merkez Bankası bir hafta vadeli repo faizi ve depo ihaleleriyle bankalararası para piyasasında TL fonlama maliyetini belirler.
SERİ DOSYA · PARA POLİTİKASI · Semafor / The Economist Standardı
TCMB Para Politikası Kurulu (PPK), Fed ve ECB'nin son 6 aydaki faiz adımları, likidite önlemleri ve sözlü yönlendirme kronolojisi.
Merkez Bankası iç talepteki dengelenmeyi ve hizmet enflasyonundaki katılığı izleyerek TL mevduat payını destekleyen makroihtiyati çerçeveyi güçlendirdi.
Kurul karar metninde enflasyon beklentileri tahmin aralığına yakınsayana kadar parasal sıkılığın korunacağı mesajı yinelendi.
Yabancı portföy girişleri ve swap kanallarındaki normalleşmeyle birlikte net rezervlerdeki iyileşme para politikası aktarımını destekledi.
Ticari ve bireysel kredi büyümesindeki hız kesilmesiyle iç talep kaynaklı fiyat baskılarının zayıfladığı raporlandı.
Karar metninde olası yeni faiz artışı ifadesinde ton değişikliğine gidilirken, aylık TÜFE eğiliminin kalıcı düşüşü temel kriter olarak tutuldu.
2 ve 10 yıllık gösterge tahvil faizlerinde gerileme eğilimi öne çıkarken, son çeyrek enflasyon verilerinin para politikası patikasını belirleyeceği kaydedildi.
Bu Dosyadaki Bağlantılı Haberler
Şeffaflık · Rakam Röntgeni & Çoklu Perspektif
Bu haber yapay zekâ desteğiyle, aşağıdaki birincil kaynaklardaki bilgilere dayanılarak hazırlanmış ve editoryal doğrulama kurallarından (`claims_checked`) geçirilmiştir.
Rakam 1
Rakam 120
Rakam 1369
Rakam 14
Rakam 17
Rakam 19
Rakam 2000
Rakam 2025
Rakam 2026
Rakam 211
Rakam 227
Rakam 23
Rakam 262.2
Rakam 268
Rakam 29
Rakam 3000
Rakam 313
Rakam 321.2
Rakam 37
Rakam 40
Rakam 4000
Rakam 42
Rakam 5000
Rakam 595
Rakam 63
Rakam 675
Rakam 848
Rakam 900
Satış baskısının ardından Asya piyasalarında yeniden 4.200 doların üzerine çıkan ons altın, toparlanma eğilimini sürdürüyor.