Yapay zeka devrimi Avrupa'nın veri merkezi haritasını yeniden çiziyor
Arm'ın beklentileri aşan finansal sonuçlarıyla desteklenen yapay zeka yatırımları, veri merkezlerini büyük kentlerden uzaklaştırarak enerji ve arazi odaklı yeni bir coğrafi modele taşıyor.
AYTUN MEDYA Editörlüğü···3 dk okuma
Görsel: Foto: dunya
01
Ne Oldu? (Olgular)
DOĞRULANMIŞ OLGULAR
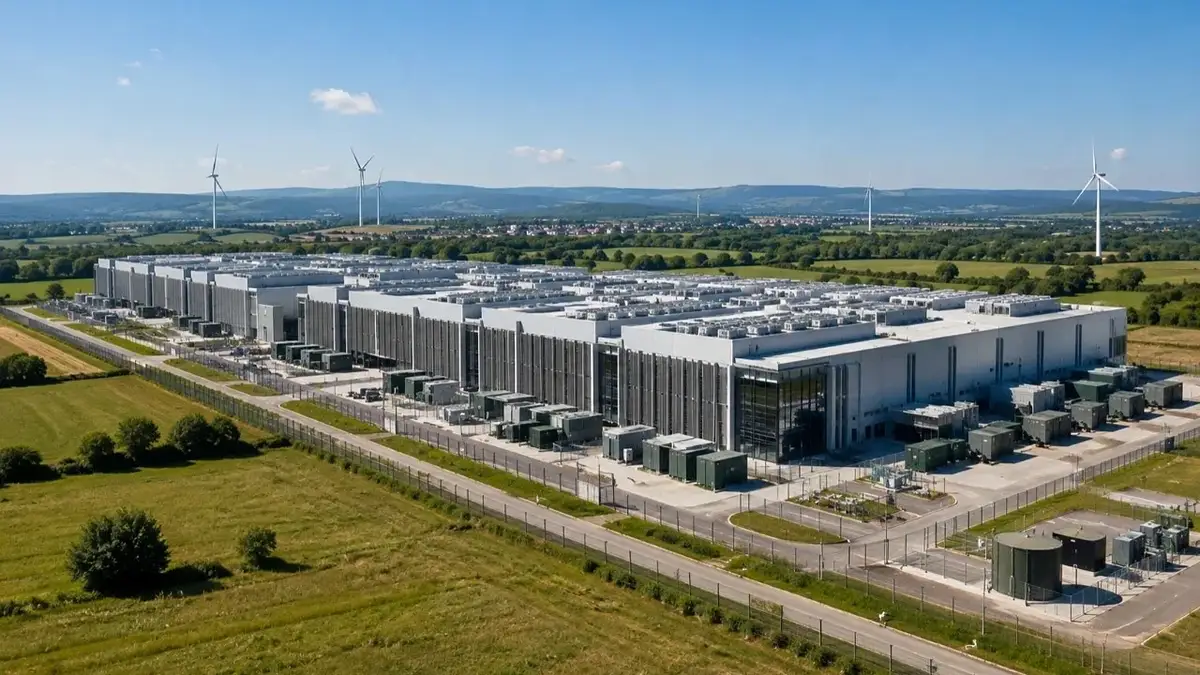
Arm, yapay zeka ve veri merkezi talebinin etkisiyle ikinci çeyrek gelir tahminlerini geride bırakarak teknoloji sektöründeki büyüme ivmesini sürdürdü. Bu finansal başarının temelinde, yapay zeka sistemlerinin ihtiyaç duyduğu devasa elektrik kapasitesi ve geniş arazi gereksinimi yatıyor. JLL’nin EMEA Mid-Year Data Centre Report 2026 verilerine göre, Avrupa’da veri merkezi yerleşim stratejileri köklü bir değişim sürecinden geçiyor. 2022-2025 yılları arasında tamamlanan projelerde veri merkezleri ana merkezlere ortalama 46 kilometre mesafede kurulurken, 2026-2028 yılları arasında devreye alınması planlanan büyük ölçekli kampüslerin ana merkezlerden ortalama 175 kilometre uzağa taşınması öngörülüyor.
Bu değişim, veri merkezi yatırımlarının şehir merkezlerinden uzaklaşarak sanayi bölgelerine ve daha önce tercih edilmeyen geniş arazilere kaydığını kanıtlıyor. JLL verilerine göre, daha önce tamamlanan projelerin sadece yüzde 8’i yeni ve geniş alanlarda kurulmuşken, 2026-2028 yatırım havuzunda bu oran yüzde 39’a yükseliyor. Buna karşılık, şehir merkezlerine kurulması planlanan veri merkezlerinin payı yüzde 13’ten yüzde 5’e kadar geriliyor. Özellikle Londra, Frankfurt, Amsterdam, Paris ve Dublin gibi geleneksel merkezlerde kapasite sıkışıklığı yaşanırken, Frankfurt’ta boş kapasite oranının yüzde 3,1’e, genel merkezlerde ise yüzde 6,4 seviyesine düştüğü belirtiliyor.
02
Piyasa Etkisi (Analiz)
FİYATLAMA & ETKİ
Veri merkezlerinin şehirlerden uzaklaşması, Avrupa’nın ekonomik coğrafyasında yeni bir yatırım rekabetini tetikliyor. Büyük kentlerde uygun arazi bulmanın zorlaşması ve elektrik şebekesine bağlanma sürelerinin uzaması, teknoloji şirketlerini enerjiye hızlı erişim sağlayan bölgelere yönlendiriyor. Bu durum, bugüne kadar yatırım açısından geri planda kalan ancak elektrik kapasitesi yüksek bölgelerin milyarlarca dolarlık teknoloji yatırımlarından pay almasına olanak tanıyor. Yatırımcılar artık müşteriye yakınlıktan ziyade, operasyonel sürekliliği sağlayan enerji ve altyapı imkanlarını önceliklendiriyor.
Bununla birlikte, bu devasa dönüşümün beraberinde getirdiği bazı riskler de bulunuyor. Dev veri merkezlerinin elektrik ve soğutma sistemleri için ihtiyaç duyduğu yoğun su kullanımı, özellikle kırsal bölgelerde yerel halk ile yatırımcılar arasında potansiyel bir çatışma alanı yaratıyor. Avrupa’da yeni yapay zeka altyapısının konumlandırılmasında artık sadece teknoloji talebi değil, enerji kaynaklarına ve doğal kaynaklara erişim kapasitesi belirleyici bir faktör haline geliyor. Şehir merkezleri, kurumsal uygulamalar ve bulut hizmetleri için önemini korumaya devam etse de, yapay zeka modellerinin eğitimi gibi fiziksel yakınlık gerektirmeyen işlemler için denklem tamamen değişmiş durumda.
03
Küresel Bağlam / Karşıt Görüş
PERSPEKTİF & DENGE
Dünya genelindeki yapay zeka yatırımlarının ölçeği, bu altyapı değişiminin arkasındaki ana itici gücü oluşturuyor. Dünyanın en büyük dört hiper ölçekli bulut hizmeti sağlayıcısının 2026 yılında toplam 725 milyar dolarlık sermaye harcaması yapması bekleniyor. Investing.com Stock Market News verilerine göre, bu rakam 2025 yılındaki 410 milyar dolarlık seviyeye kıyasla yüzde 77’lik bir artışa işaret ediyor. Harcamaların büyük bir kısmının yapay zeka hesaplama altyapısına ve bu sistemleri barındıracak veri merkezlerine yönelmesi, sektörün önümüzdeki yıllarda enerji piyasaları ve arazi değerlemeleri üzerinde ne kadar etkili olacağını gösteriyor.
JLL’nin öngörülerine göre, yapay zeka iş yükleri 2030 yılına kadar dünya genelindeki veri merkezi kapasitesinin yaklaşık yarısını kullanabilecek bir seviyeye ulaşabilir. Bu büyüklük, veri merkezlerini sadece teknoloji şirketlerinin değil, aynı zamanda elektrik şebekelerinin ve enerji üreticilerinin de temel yatırım gündemi haline getiriyor. Avrupa’da elektrik sağlayabilen, izin süreçlerini hızlandırabilen ve uygun arazi sunabilen bölgeler, önümüzdeki dönemde milyarlarca dolarlık yatırımları çekme konusunda stratejik bir avantaj elde edecek. Ancak bu büyümenin çevresel ve toplumsal maliyetleri, teknoloji şirketlerinin sürdürülebilirlik stratejilerini yeniden gözden geçirmelerini zorunlu kılıyor.
İnteraktif Hesaplama · Kişisel Makro Etki Simülatörü
Bu Haber Cebimi ve İşimi Nasıl Etkiler?
Kendi bütçe veya işletme büyüklüğünüzü seçerek makroekonomik değişimlerin aylık/yıllık matematiksel yansımasını simüle edin.
Cihaz İçi Hesaplama · KVKK Uyumlu
Doğrudan Aylık Fatura Etkisi
+₺1.950
Pompa ve enerji tarifesi geçişkenliği (%65 elastikiyet)
Dolaylı Tedarik & Nakliye Yansıması
+₺840
Gıda ve ara malı nakliye zinciri etkisi
12 Aylık Toplam Maliyet Farkı
+₺33.480
Yıllıklandırılmış doğrudan + dolaylı enerji etkisi
* Bu simülasyon yalnızca finansal okuryazarlık ve makroekonomik etki analizi amaçlıdır; SPK mevzuatı kapsamında yatırım veya kredi tavsiyesi niteliği taşımaz.
Nedensellik & Yayılım Zinciri · Ekonomik Dalga Haritası
Enerji & Emtia Şoku Nedensellik Zinciri
Bir ekonomik kararın veya verinin piyasalara, sektörlere ve hanehalkına hangi sırayla yayıldığını görmek için dalga halkalarına tıklayın.
Bu haber yapay zekâ desteğiyle, aşağıdaki birincil kaynaklardaki bilgilere dayanılarak hazırlanmış ve editoryal doğrulama kurallarından (`claims_checked`) geçirilmiştir.
Çin'in Nvidia çip ithalatında stratejik bekleyişi: 600 bin H200 çipi Hong Kong'da mahsur
Pekin yönetimi, teknoloji sektöründeki yoğun talebe rağmen Nvidia'nın 600 bin adet gelişmiş H200 yapay zekâ çipinin anakaraya girişine henüz onay vermedi; bu durum Çin'in ABD teknolojilerine olan bağımlılığını yönetme konusundaki temkinli duruşunu gözler önüne seriyor.